

Bauzinsen aktuell: Zinsentwicklung bei Immobiliendarlehen
Bauzinsen bleiben auf hohem Niveau
Zum persönlichen Zinsangebot
Wie haben sich die Bauzinsen entwickelt?
Der Interhyp-Zinschart zeigt die Entwicklung der Bauzinsen auf.
Zinstabelle: Effektiver Jahreszins
Sollzinsbindung | Beleihungsauslauf unter 70 % | Beleihungsauslauf bei 80 % | Beleihungsauslauf über 90 % |
|---|---|---|---|
5 Jahre | 4,25 % | 4,30 % | 4,57 % |
10 Jahre | 4,22 % | 4,34 % | 4,62 % |
15 Jahre | 4,41 % | 4,52 % | 4,78 % |
20 Jahre | 4,51 % | 4,65 % | 4,72 % |
Die Zinssätze basieren auf den Konditionsangeboten der Interhyp AG vom 05.10.2026 bis 11.10.2026. Keine Haftung für die Darstellung. Die aktuellen Zinssätze für Ihre individuelle Baufinanzierung erfahren Sie in der Beratung.
Wie hoch sind die Bauzinsen aktuell? Das Wichtigste in Kürze

- Bauzinsen aktuell (Stand: 15.10.2026): Die Bauzinsen für 10-jährige Darlehen liegen aktuell bei 4,5 %.
- Kurzfristige Entwicklung (ein bis zwei Monate): 80 % der Experten des Interhyp-Bankenpanels rechnen mit gleichbleibenden Bauzinsen, 20 % erwarten fallende Konditionen.
- Mittelfristiger Trend: Die Einschätzungen sind geteilt. 60 % der befragten Institute rechnen mit fallenden Bauzinsen, 40 % erwarten einen weiteren Anstieg.
- Marktlage: Die Unsicherheit rund um den Iran-Konflikt sowie Aufwärtsrisiken bei den Anleiherenditen prägen die Entwicklung der Bauzinsen.
- Wie gelingt aktuell eine Baufinanzierung? Ein Zinsvergleich, Förderprogramme und mehr Eigenkapital helfen Ihnen, Ihr Immobilienvorhaben zu verwirklichen.
- Was bedeutet das für Ihren Anschlusszins? Beschäftigen Sie sich frühzeitig mit der Anschlussfinanzierung, dann sind Sie bei eventuellen Zinsanstiegen besser vorbereitet.
Erfahren Sie in unserer aktuellen Einschätzung, wie sich die Bauzinsen in den nächsten Monaten entwickeln könnten.
Zur Interhyp-ZinsprognoseWie lassen sich die Finanzierungskosten aktuell senken?
Kaufpreise verhandeln und Eigenkapital erhöhen:
Angesichts der aktuellen Marktlage lohnt es sich Kaufpreise zu verhandeln. Gerade bei Bestandsimmobilien sind Abschläge bei den Preisen möglich. Zudem sollten Kaufinteressierte so viel Eigenkapital einbringen wie möglich. Je mehr Eigenkapital eingebracht wird, desto geringer ist das Risiko für die Bank und desto besser der Zinssatz. Vorgezogene Erbschaften oder auch kleinere Schenkungen können hier viel bewirken. Wenn möglich, lohnt sich daher ein Gespräch mit Eltern oder Verwandten über eine finanzielle Unterstützung.
Werden die Bauzinsen 2026 sinken? Zinseinschätzung unserer Experten
Die Entwicklung der Bauzinsen hängt von wirtschaftlichen, geopolitischen und geldpolitischen Faktoren ab. Das von Interhyp monatlich befragte Expertenpanel ordnet diese ein.
Solange sich die Lage rund um den Iran-Konflikt nicht beruhigt, ist nicht mit einem substanziellen Rückgang bei den Bauzinsen zu rechnen. Und auf eine Entspannung in Nahost deutet gerade wenig hin. Kaufinteressierte sollten deshalb mit dem aktuellen Niveau kalkulieren. Zinsen sind ein wichtiger Bestandteil einer Finanzierung, aber eben nur einer. Auch die gewählte Tilgungsrate, die Zinsbindungsdauer oder die Einbindung von Fördermitteln haben einen Einfluss auf die monatliche Rate. Kaufinteressierte sollten daher immer die gesamte Finanzierungsstruktur in den Blick nehmen.

Die Finanzmärkte haben mittlerweile mehrere EZB-Zinserhöhungen eingepreist. Bis zu vier. Es ist nicht davon auszugehen, dass die EZB wirklich so viele Zinsschritte liefern wird. Im Gegenteil, in den kommenden Wochen könnte die oft gelobte Resilienz unter die Räder kommen, wenn die harten Daten für den Monat August enttäuschen. Wenn zusätzlich noch die Inflationsdaten wenig Zweitrundeneffekte der gestiegenen Energiepreise andeuten, sollte sich auch die Markterwartung hinsichtlich der EZB wieder etwas beruhigen und damit die Kapitalmarktzinsen wieder etwas nachgeben.
Bauzinsen aktuell: Vergleich von 500 Darlehensgebern
Mit nur wenigen Angaben erhalten Sie Ihren persönlichen Topzins und erste Angebote für Ihren Immobilienkredit.
Wie entwickeln sich die Hypothekenzinsen in den kommenden Wochen? Das Interhyp-Bauzins-Trendbarometer
Experten-Panel: Stabilisierung auf hohem Niveau
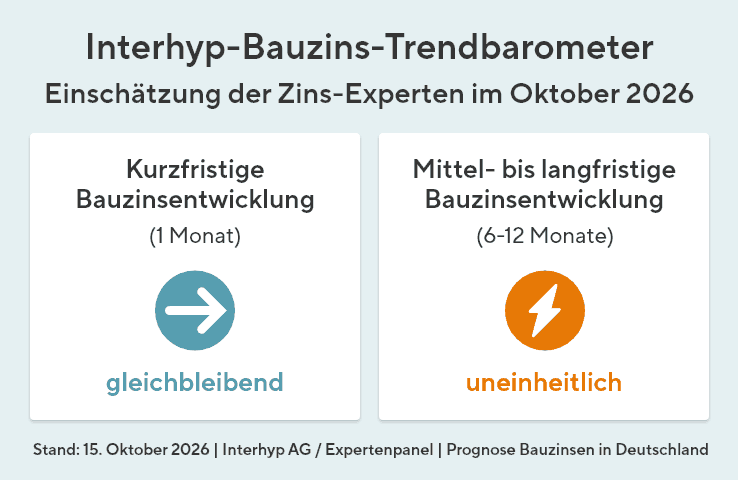
Die Bauzinsen für 10-jährige Darlehen liegen aktuell bei 4,5 %. Auch in den kommenden Wochen dürften sich die Zinsen auf diesem Niveau bewegen. Die große Mehrheit der im Interhyp-Bankenpanel befragten Institute rechnet kurzfristig mit einer Seitwärtsbewegung. (Stand: 15.10.2026)
Das aktuelle Interhyp-Bankenpanel zeigt eine klare Tendenz für die kommenden ein bis zwei Monate: 80 % der Experten rechnen mit gleichbleibenden Bauzinsen, 20 % erwarten fallende Konditionen. Mit einem kurzfristigen Anstieg rechnet derzeit niemand.
Mit Blick auf die längerfristige Entwicklung bleibt das Bild dagegen uneinheitlich. 60 % der befragten Institute erwarten fallende Bauzinsen, während 40 % von weiter steigenden Konditionen ausgehen. Die Prognosen zeigen damit vor allem eines: Eine eindeutige Richtung ist am Markt derzeit nicht erkennbar.
Belastungsfaktoren stützen das Zinsniveau
Die Entwicklung der Bauzinsen wird weiterhin maßgeblich von den Kapitalmärkten beeinflusst. Nach Einschätzung der Panel-Teilnehmer stehen die Renditen von Staatsanleihen und damit auch die Baufinanzierungszinsen unter Aufwärtsdruck. Als wichtige Einflussfaktoren gelten die anhaltende Unsicherheit rund um den Iran-Konflikt sowie hohe Haushaltsdefizite in vielen Staaten des Euroraums.
Sparkasse Hannover

Kurzfristig: gleichbleibend
Langfristig: fallend
Die Zinsmärkte sind unter erheblichen Aufwärtsdruck geraten, was durch die energiepreisbedingt gestiegenen Inflations- und Leitzinserwartungen getrieben wurde. Dazu kommt eine steigende Kapitalnachfrage, die auf die wachsende Verschuldung öffentlicher Haushalte und Investitionen im Bereich Digitalisierung und künstliche Intelligenz zurückzuführen ist. Einen leichten Rückgang der Zinsen erwarten wir erst mit einer Deeskalation im Nahost-Konflikt und einem Rückgang der Energiepreise.
Commerzbank

Kurzfristig: gleichbleibend
Langfristig: steigend
Wir erwarten wegen der anhaltend hohen Inflation im Euroraum, dass die EZB die Zinsen im Dezember ein weiteres Mal anheben und 2027 unverändert lassen wird. Bei den Anleiherenditen im Euroraum und damit den Baufi-Zinsen dominieren die Aufwärtsrisiken. Denn in vielen Staaten sind die Haushaltsdefizite viel zu hoch, ohne Aussicht auf notwendige Haushaltskorrekturen.
Deutsche Bank

Kurzfristig: gleichbleibend
Langfristig: steigend
Mit der Zinswende nach oben in den USA, anhaltend hohen Inflationsrisiken und steigender Staatsverschuldung in den großen Industrieländern standen die Renditen von Staatsanleihen zuletzt unter kräftigem Aufwärtsdruck. Sowohl die Renditen zehnjähriger US-Treasuries als auch jene Deutschlands, Frankreichs, Italiens etc. stiegen auf Niveaus, die zuletzt zwischen 2007 und 2009 erreicht worden waren. Die Finanzmärkte verlangen zudem zunehmend eine höhere Risikoprämie für langlaufende Staatsanleihen. Für die Fed und die EZB werden weitere deutliche Leitzinserhöhungen eingepreist, was aus unserer Sicht etwas ambitioniert erscheint. Daher könnten die Renditen und damit auch die Hypothekenzinsen bis Ende Oktober leicht bis moderat sinken, sofern die Verbraucherpreisdaten keinen weiteren deutlichen Anstieg des Inflationsdrucks signalisieren.
Allianz

Kurzfristig: gleichbleibend
Langfristig: fallend
Die Bauzinsen befinden sich in einem klaren Aufwärtstrend. Die Rendite zehnjähriger Bundesanleihen hat ein 17-Jahreshoch erreicht – getrieben von steigenden Ölpreisen und geopolitischen Risiken, die die Inflationserwartungen anheizen. Die EZB hat dem mit einer Leitzinserhöhung Mitte September Rechnung getragen statt, wie zuvor erwartet, zu lockern. Da die deutsche Inflation mit 2,8 % über dem Zielwert liegt und der nächste EZB-Entscheid erst einen Tag vor unserem Stichtag fällt, ist bis Ende Oktober keine Entspannung in Sicht.
Wie beeinflussen Pfandbriefe die Bauzinsen?
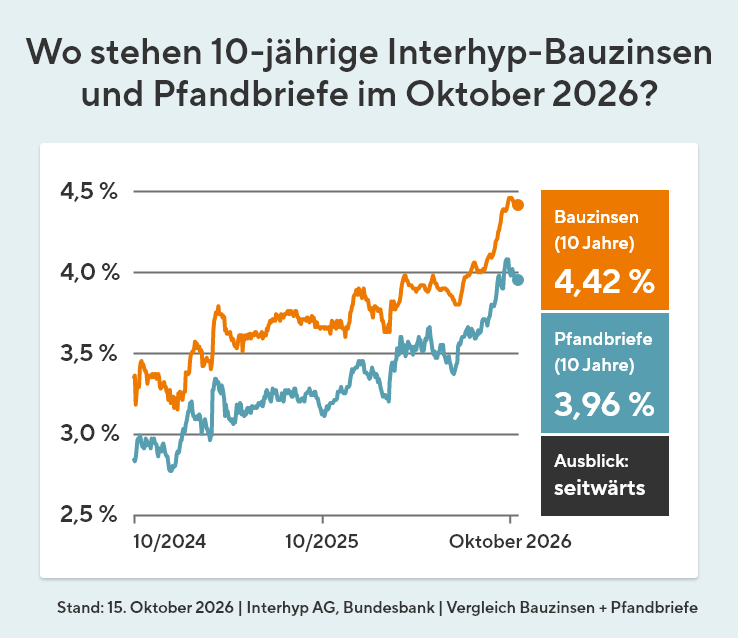
Bauzinsen orientieren sich an den Renditen von Pfandbriefen. Steigen die Renditen, steigen in der Regel auch die Bauzinsen und umgekehrt. Gemeint sind Hypothekenpfandbriefe: Anleihen, die durch Immobiliendarlehen besichert sind. Am 15. Oktober 2026 lagen die Interhyp-Bauzinsen für Darlehen mit zehnjähriger Sollzinsbindung bei 4,42 %. Die Rendite zehnjähriger Pfandbriefe betrug 3,96 %. (Quellen: Interhyp AG, Deutsche Bundesbank)
Wie sich die Bauzinsen voraussichtlich entwickeln, erfahren Sie in der Interhyp-Zinsprognose.
Warum Bauzinsen nicht primär am EZB-Leitzins hängen
Die Europäische Zentralbank (EZB) hat am 10.09.2026 die Leitzinsen wie vom Markt erwartet angehoben.
Da Bauzinsen zu den langfristigen Zinsen zählen, werden sie von der EZB nicht unmittelbar beeinflusst. Vielmehr orientieren sich Bauzinsen an den Renditen der 10-jährigen Bundesanleihe und Pfandbriefe. Der Grund: Finanzierungspartner müssen ihre Vergabe von Immobiliendarlehen gegenfinanzieren – dies geschieht meist über Pfandbriefe. Steigen oder sinken nun die Renditen für 10-jährige Staatsanleihen, beeinflusst dies die Zinsen für Pfandbriefe und gleichermaßen die Bauzinsen.
Die Renditen von Pfandbriefen und zehnjährigen Staatsanleihen sind demnach wichtige Kennziffern, um die Entwicklung der langfristigen Bauzinsen einzuschätzen. Der Leitzins der EZB hingegen gibt Hinweise auf die kurzfristige Zinsentwicklung: Er zeigt an, zu welchen Konditionen Banken aktuell am Markt Geld handeln können und gibt Impulse für die Inflations- und Wirtschaftsentwicklung.
Aktuelle Kreditzinsen im Interhyp-Zinsbericht
Aktuelle Zinsen für einen Kredit erhalten Sie im monatlichen Zinsbericht. Interhyp gibt darin eine Einschätzung zu den Hypothekenzinsen aktuell und eine Prognose zur kommenden Zinsentwicklung.
Wie erhalten Sie günstige Zinsen für Ihren Immobilienkredit?

Unsere Expertinnen und Experten helfen Ihnen auch bei einzelnen Fragen schnell weiter – ohne Termin.
Wenn Sie Geld anlegen, werden die Konditionen klar angezeigt, sei es beim Tagesgeld oder Festgeld. Das gilt auch für ein Girokonto. Oft bieten Ihnen Banken gute Zinsen an. Wenn Sie eine Immobilie finanzieren, ist das anders. Denn viele Faktoren beeinflussen die Hypothekenzinsen aktuell. Das wäre zum einen der aktuelle Marktzins, zum anderen fließen aber auch weitere Punkte in die Berechnung ein:
- Beruf: Banken mögen es, wenn Darlehensnehmerinnen und -nehmer beruflich gut abgesichert sind, da sie dann ein geringeres Risiko bei der Rückzahlung darstellen. Daher erhalten Beamte und Beamtinnen oft Top-Konditionen für Immobilienzinsen. Selbstständige oder Rentner und Rentnerinnen müssen hingegen mit einem höheren Zinssatz rechnen.
- Bonität: Wie sicher kann jemand sein Darlehen zurückzahlen? Banken prüfen Ihre Einkommenssituation genau. Mit Ihrer Einwilligung holt die Bank auch eine SCHUFA-Auskunft ein, um Ihr Zahlungsverhalten einzuschätzen. Je besser Ihre Bonität eingeschätzt wird, desto eher erhalten Sie Zinsen zu Top-Konditionen.
- Wohnort: Viele Banken arbeiten regional begrenzt. Deshalb müssen Sie die Postleitzahl angeben. Zusätzlich prüfen die Banken, wie es um Angebot und Nachfrage in der jeweiligen Region steht. Sie kennen das: Manche Regionen und Lagen sind beliebter als andere. Je gefragter eine Immobilie ist, desto schneller findet sie einen Käufer oder eine Käuferin. Und desto besser sind die Zinsen. Schließlich sinkt bei gefragten Immobilien das Risiko für die Banken, dass sie ihr Geld nicht zurückerhalten.
- Höhe des Darlehens: Viele Banken vergeben Immobilienzinsen zu Top-Konditionen nur für bestimmte Mindest- oder Höchstsummen. In diesem Korridor sind sehr gute Zinssätze zu erwarten, für niedrigere oder höhere Darlehenssummen steigt der Zinssatz.
- Eigenkapital: Als Faustregel gilt: Je weniger Sie das Darlehen benötigen, desto eher erhalten Sie gute Darlehenszinsen. Denn je mehr Geld Sie haben, desto geringer ist das Risiko der Bank. Daher hält viel Eigenkapital den Zinssatz niedrig.
- Sollzinsbindung: Keine Bank kann voraussehen, wie sich die Zinsen in Zukunft entwickeln. Eine lange Laufzeit der Zinsbindung kostet daher einen Zinsaufschlag. In Niedrigzinsphasen empfiehlt es sich trotz Aufschlag: Sichern Sie sich die aktuell günstigen Zinssätze für möglichst viele Jahre.

- Tilgungshöhe: Wenn Sie bereits am Anfang viel zurückzahlen, zahlen Sie das Darlehen insgesamt schneller zurück. Das verringert das Risiko der Bank und wird mit besseren Zinsen belohnt. Entscheiden Sie sich für ein Volltilger-Darlehen? Dann erhalten Sie meist einen Abschlag auf den Zinssatz. Auch auf diesem Weg können Sie sich Darlehenszinsen aktuell zu besseren Konditionen sichern. Bitte vergleichen Sie die verschiedenen Darlehensarten sehr sorgfältig.
- Sondervereinbarungen: Um Ihre Immobilie bestmöglich zu finanzieren, können einige zusätzliche Vereinbarungen helfen, etwa:
Nicht jeder Darlehensgeber bietet diese Möglichkeiten, und auch die Konditionen für den aktuellen Bauzins können stark schwanken. Nur wenn Sie wirklich viele Angebote vergleichen, erhalten Sie ein individuell zugeschnittenes Darlehen mit Hypothekenzinsen zu Top-Konditionen. - Marge der Bank: Jede Bank erhebt einen Aufschlag auf den Marktzinssatz. Damit decken sie ihre Kosten und erwirtschaften ihren Gewinn. Auch daher gilt es, möglichst viele Angebote von Banken zu vergleichen.
In der Regel berücksichtigt jede Bank diese Faktoren, um den aktuellen Zinssatz für ein Angebot zu bestimmen. Doch nicht jede Bank bewertet Ihre individuelle Situation gleich. Ihr Nachbar oder Ihre Nachbarin erhält gute Zinsen von Bank A? Dann muss das für Sie nicht gelten und vielleicht bietet für Sie Bank B den besseren Zinssatz. Daher ist der Vergleich so wichtig.
Immobilienzinsen: Nicht der Markt allein bestimmt den Zinssatz
Wir benötigen Ihre Zustimmung, um den YouTube Video-Service zu laden!
Wir verwenden einen Service eines Drittanbieters, um Videoinhalte einzubetten. Dieser Service kann Daten zu Ihren Aktivitäten sammeln. Bitte lesen Sie die Details durch und stimmen Sie der Nutzung des Service zu, um dieses Video anzusehen.
Powered by Usercentrics Consent Management Platform
Welcher Zinssatz von Banken für einen Immobilienkredit angeboten wird, hängt also von vielen weiteren Faktoren ab. Einige davon können Sie selbst beeinflussen, andere dagegen nicht. Über den Zinssatz zahlen Sie auch für die Aufwendungen der Bank. Schließlich kosten die Beratung, die Prüfung Ihrer Bonität und weitere Arbeiten der Bank Geld.
Ein wenig Gewinn muss die Bank über die Zinsen ebenfalls generieren können. Doch auch das macht nur einen kleinen Teil des Zinssatzes aus, der Ihnen für Ihre Immobilienfinanzierung angeboten wird.
Grundlagen

Für die Bank ist der Leitzins der Europäischen Zentralbank von Bedeutung. Er beeinflusst unter anderem die Zinsen für eine Geldanlage wie Tagesgeld und Festgeld sowie kurzfristige Kredite und wird im Rahmen der Geldpolitik für den Euro-Raum festgelegt.
Ein weiterer wichtiger Leitzins zur Ermittlung von Zinsen ist der EURIBOR (Euro InterBank Offered Rate). Der EURIBOR liefert den Referenzzinssatz für Termingeldgeschäfte in Euro im Handel zwischen den europäischen Banken. Grob gesagt beschreibt der EURIBOR die Zinsen, die eine Bank einer anderen in Rechnung stellt, wenn sie ihr Geld leiht. Der EURIBOR wird von vielen Banken genutzt, um den Zinssatz für variable Immobiliendarlehen festzusetzen.
Ebenso orientieren sich die Bauzinsen stark an der Renditenentwicklung von Bundesanleihen und Pfandbriefen.
Wie werden die Darlehenszinsen berechnet?
Sie berechnen Darlehenszinsen relativ einfach. Sie benötigen dazu lediglich die gewünschte Kreditsumme, die Laufzeit des Darlehens sowie den Zinssatz, den die Bank veranschlagt. Auf dieser Grundlage können Sie die zu zahlenden Zinsen aktuell berechnen, ebenso wie die monatliche Kreditrate.
Bei einem Immobilienkredit kommt als Besonderheit hinzu: Die Höhe der zu zahlenden Darlehenszinsen nimmt im Laufe der Jahre ab. Dies geschieht durch die Tilgungsverrechnung, die meist monatlich stattfindet.
Sie bewirkt nämlich, dass Ihre Restschuld um die bereits geleistete Tilgung reduziert wird. Denn die aktuellen Zinsen werden bei einem Hypothekenkredit ausschließlich auf Grundlage der aktuellen Restschuld ermittelt. Somit wird die Zinssumme im Laufe der Zeit immer geringer. Auf der anderen Seite erhöht sich die Tilgung, wenn Sie sich für ein Annuitätendarlehen entschieden haben. Dort bleibt die monatliche Kreditrate nämlich immer gleich, sodass sich nur das Verhältnis von Tilgung und Zinsen verschiebt. Mit dem Finanzierungsrechner von Interhyp können Sie berechnen, wie sich Zinssatz und Tilgungshöhe auf Ihre Immobilienfinanzierung auswirken.
Möchten Sie den aktuellen Bauzins stets im Auge behalten?
Zins-Radar abonnierenSo sichern Sie sich die besten Konditionen
Welcher Zins, welche Tilgung oder die Laufzeit Ihres Darlehens - das gehört alles zur Planung Ihrer Konditionen dazu. Wie Sie sich die besten Konditionen sichern und was die einzelnen Begriffe genau bedeuten, erklären wir Ihnen in diesem Video in nur 6:53 Minuten.
Wir benötigen Ihre Zustimmung, um den YouTube Video-Service zu laden!
Wir verwenden einen Service eines Drittanbieters, um Videoinhalte einzubetten. Dieser Service kann Daten zu Ihren Aktivitäten sammeln. Bitte lesen Sie die Details durch und stimmen Sie der Nutzung des Service zu, um dieses Video anzusehen.
Powered by Usercentrics Consent Management Platform
Bei uns erhalten Sie ein maßgeschneidertes Finanzierungsangebot zu besten Konditionen ganz unverbindlich und ohne Extrakosten. Die Expertinnen und Experten von Interhyp sind an keine Bank und kein bestimmtes Produkt gebunden. Sie handeln in Ihrem Interesse. Gemeinsam vergleichen Sie Angebote und Immobilienzinsen von über 500 Anbietern. So finden Sie bestimmt Ihren persönlichen Topzins und eine Immobilienfinanzierung, die zu Ihnen und Ihren Wünschen passt - und Ihnen den Traum von der eigenen Immobilie erfüllt.
Generell nutzt jede Bank diese Faktoren, um den Zinssatz für das Angebot zu bestimmen. Doch nicht jede Bank bewertet Ihre individuelle Situation gleich. Wenn Ihr Nachbar günstige Zinsen aktuell von Bank A erhält, kann für Sie Bank B zum selben Zeitpunkt den besseren Zinssatz im Angebot haben. Nutzen Sie deshalb unbedingt die Möglichkeit zu einem kostenlosen und unverbindlichen Vergleich. So finden Sie die Bank, die Ihnen für Ihre Wunschimmobilie die besten Hypothekenzinsen anbietet. Die Baufinanzierungsexpertinnen und -experten von Interhyp sind an keine Bank und kein bestimmtes Produkt gebunden. Sie nehmen gemeinsam mit Ihnen einen Vergleich der Angebote von mehr als 500 Anbietern zur Baufinanzierung vor. So finden Sie immer Ihren persönlichen Topzins und eine Immobilienfinanzierung, die zu Ihnen und Ihren Wünschen passt.
Wichtig

Auch wenn die Hypothekenzinsen beziehungsweise der Bauzins sich aktuell in einem noch stabilen Korridor befinden – schließen Sie nichts voreilig ab! Gehen Sie Ihr Immobiliendarlehen wohlüberlegt an. Und dazu gehört ein sorgfältiger Vergleich der Banken. Nutzen Sie den Zinsbericht von Interhyp, um auf dem Laufenden zu bleiben. Gut beraten sind Sie nur mit objektiven Expertinnen und Experten, die Sie über mögliche Darlehensvarianten aufklären und mit allen wichtigen Informationen versorgen.
Unverbindlich beraten lassenHäufig gestellte Fragen über Bauzinsen
Wie entwickeln sich die Bauzinsen 2026?
Wie entwickelt sich der Bauzins und wie hoch steigen die Bauzinsen im Jahr 2026? Zuletzt haben wir bei den Bauzinsen einen Anstieg auf knapp 4 % für zehnjährige Darlehen gesehen. Mittelfristig gehen wir von einer Seitwärtsbewegung auf diesem Niveau aus. Geopolitische Unsicherheiten und eine potentielle Neuverschuldung des Bundes können die Kapitalmarktzinsen beeinflussen und im weiteren Jahresverlauf zu einem Anstieg führen.
Unser Zins-Chart gibt Ihnen einen Überblick über vergangene Zinswerte und den tagesaktuellen Stand der Bauzinsen. Per E-Mail-Abo können Sie die Zinsentwicklung ganz einfach im Blick behalten und Zinsdellen sofort erkennen, um sie aktiv zu nutzen.
Wieso sind die Bauzinsen trotz EZB-Zinssenkung gleichbleibend oder sogar steigend?
Der EZB-Leitzins steht für das allgemeine Zinsniveau im Euroraum. Dieses wirkt sich auch auf die Entwicklung der Bauzinsen aus. Allerdings ist dieser Zusammenhang nicht unmittelbar, da die Bauzinsen zu den langfristigen Kapitalmarktzinsen zählen – schließlich sind Immobilienkredite in der Regel auf einen Zeitraum von zehn Jahren und mehr ausgelegt.
Die Entwicklung der Bauzinsen wird nicht direkt von den Leitzinsen beeinflusst. Die Bauzinsen orientieren sich vielmehr an der Entwicklung der Pfandbriefrenditen, die wiederum von der Rendite der 10-jährigen Bundesanleihe beeinflusst werden. Sinken oder steigen etwa die Renditen für Bundesanleihen mit zehn Jahren Laufzeit, hat diese Entwicklung auch Auswirkungen auf die Zinsen von Pfandbriefen, über die Banken häufig die von ihnen vergebenen Immobiliendarlehen gegenfinanzieren. Steigen etwa die Zinsen der deutschen Bundesanleihen, steigen auch die Zinsen für die Pfandbriefe – und damit auch die Bauzinsen. Die Banken verfolgen bei der Preisgestaltung also sehr genau die Zinsstrukturkurve der Pfandbriefe und lassen die Entwicklung in ihr Pricing einfließen. Die genaue Konditionsgestaltung liegt in der Verantwortung der Banken, hier spielen z.B. auch Faktoren wie interne Risikovorgaben eine Rolle.
EZB-Zinsentscheidungen sind demnach durchaus interessant für Immobilieninteressierte und meist geben sie auch die Zinsrichtung vor. Da die Bauzinsen aber von deutlich mehr Faktoren beeinflusst werden, folgen sie nicht immer der gleichen Kurve wie der Leitzins.
Was beeinflusst Bauzinsen?
Die allgemeine Entwicklung der Bauzinsen hängt von mehreren Faktoren der Wirtschafts- und Finanzmärkte ab. Dazu zählen:
- EZB Leitzins: Der Leitzins bezeichnet den Zinssatz, zu dem sich Banken und Finanzinstitute bei der Zentralbank Geld leihen. Unsere Zentralbank ist die EZB, die Europäische Zentralbank. Sie legt den Leitzins für Deutschland und alle weiteren Länder im Euroraum in den EZB-Zinssitzungen fest.
- Staatsanleihen und Pfandbriefe: Die 10-jährige Staatsanleihe gilt als Grundlage für den Pfandbriefzins. Da Darlehensgeber den Kredit für eine Baufinanzierung über Pfandbriefe refinanzieren, ist die Zinsentwicklung für Staatsanleihen und Pfandbriefe ein verlässlicher Indikator für die Entwicklung der Bauzinsen.
- Inflation: Die Inflations- oder auch Teuerungsrate spielt eine wichtige Rolle für die Entscheidungen von Investoren. Damit beeinflusst sie die Nachfrage nach Baufinanzierungen wesentlich, was sich auch auf die Zinsentwicklung auswirkt.
Den Zinssatz für Ihre Baufinanzierung beeinflussen zudem zahlreiche individuelle Faktoren wie beispielsweise: Eigenkapital, Beleihungsauslauf, Darlehenshöhe, Länge der Zinsbindung, Tilgungshöhe, Immobilienwert, Bonität, Sicherheiten und noch weitere. Welche Faktoren die Konditionen wie beeinflussen und an welchen Stellschrauben Sie drehen können, um die günstigsten Zinsen für Ihr individuelles Vorhaben zu bekommen, dazu beraten Sie unsere Expertinnen und Experten in einem persönlichen Beratungsgespräch.
Wie berechne ich Bauzinsen?
Einen ersten individuellen Zins berechnen Sie schnell und einfach mit unserem Baufinanzierungsrechner. Dazu genügen einige wenige Angaben zu Ihrer Traumimmobilie und finanziellen Situation wie zum Beispiel Eigenkapital und der Rechner ermittelt für Sie die Konditionen. Mit wenigen Klicks erhalten Sie Antworten auf Fragen zum derzeitigen Bauzins und eine wertvolle Unterstützung bei Ihrer Entscheidungsfindung in Sachen Baufinanzierung.
Bitte beachten Sie dabei, dass diese erste Berechnung keine umfassende Finanzierungsplanung ersetzt. Für die Erstellung eines Baufinanzierungsangebots, welches alle Angaben berücksichtigt und auf Ihre individuelle Lebenssituation perfekt abgestimmt ist, sind unsere Interhyp-Finanzierungsberaterinnen und -berater gerne für Sie da.
Ihre Frage war nicht dabei? Auf unserer Hilfeseite finden Sie weitere Antworten – oder schreiben Sie uns direkt über unser Kontaktformular.